2021年中国旅行社市场现状与竞争格局分析 从业人数持续下滑,入境旅游业务承压
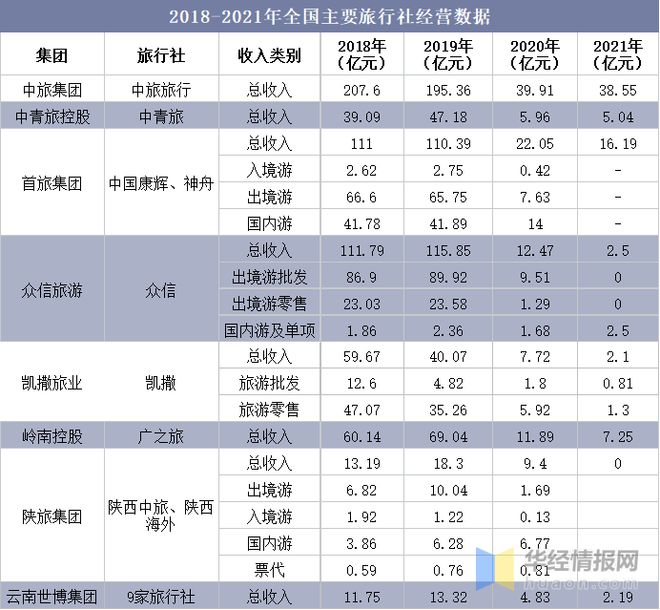
2021年,中国旅行社行业在疫情反复冲击下持续承压,市场总量收缩、从业人数下滑、竞争格局加速分化。入境旅游业务受国际旅行限制影响几乎全面停摆,成为拖累行业复苏的重要因素。以下从市场现状、从业人数变化、入境旅游业务表现及竞争格局四个维度展开分析。
一、市场现状:总量收缩,复苏缓慢
2021年,全国旅行社总数虽仍有增长,但实际经营主体活跃度下降明显。受局部疫情散发和跨省游“熔断”机制影响,旅行社核减及停业数量增加,全年总营业收入和利润总额同比大幅下滑。国内游成为唯一支撑,但人均消费和出游频次尚未恢复至疫情前水平;出境游继续停滞;入境游基本冻结。旅行社传统跟团游业务进一步被自由行、定制游和线上平台分流,行业盈利能力持续弱化。
二、从业人数持续下滑:人才流失加剧
2021年,全国旅行社直接从业人员数量延续下降趋势,同比减少约6%—8%。下滑原因包括:一是业务量不足导致导游、计调、销售等岗位被动缩减;二是薪酬水平下降促使部分从业人员转行至在线旅游平台、酒店、教育或其他服务业;三是新入职意愿低迷,院校旅游专业招生与就业对口率走低。从业人数持续下滑不仅削弱了旅行社的服务供给能力,也加剧了行业人才结构性短缺,尤其影响入境接待和高品质导游服务的人力储备。
三、入境旅游业务:近乎停摆,压力凸显
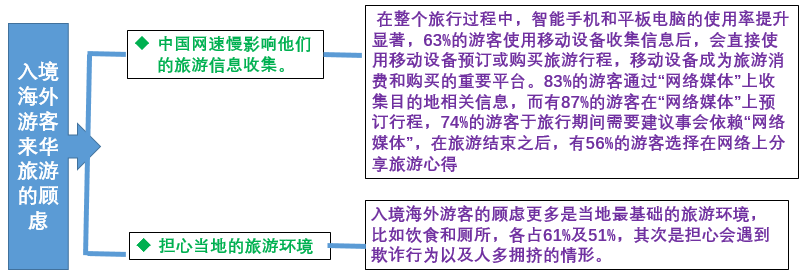
2021年,中国入境旅游基本处于“闭关”状态。受签证政策收紧、国际航班熔断、入境隔离要求等因素影响,全年入境游客人次和外汇收入同比继续大幅下降,旅行社入境接待业务量降至历史低点。主要表现:①入境团队旅游几乎为零,散客接待也极为有限;②以入境地接为主营业务的中小旅行社大量停业或转向国内游;③外语导游、入境计调等专业人员流失严重;④入境旅游产品研发和海外营销投入基本停滞。尽管部分旅行社尝试通过线上云旅游、海外推广等方式维持品牌存在,但实质性业务收入微乎其微。入境游的长期停摆不仅影响旅行社收入结构,也削弱了中国旅游目的地的国际竞争力。
四、竞争格局:头部集中与中小微分化
2021年,旅行社行业竞争格局呈现“两端分化”特征。一方面,大型旅行社集团和国有文旅企业凭借资金、资源和政策支持,在政府采购、红色旅游、研学旅行、会议奖励旅游等细分市场占据优势,市场集中度有所提升;另一方面,大量中小旅行社因现金流紧张、客源枯竭而退出市场或转为“挂靠”经营,低价竞争在局部市场仍然存在。在线旅游平台(OTA)继续挤压传统旅行社的零售端份额,直播带货、内容种草等新渠道成为旅行社获客的重要补充。区域竞争上,东部沿海和旅游大省旅行社恢复速度快于中西部,城市周边游和本地生活服务成为中小旅行社转型的重要方向。
2021年中国旅行社市场处于深度调整期:从业人数持续下滑反映行业景气度低迷,入境旅游业务近乎停摆加剧了结构性困难,竞争格局加速向头部集中和中小微转型分化。未来行业复苏的关键在于国内游提质增效、入境政策有序放开以及人才队伍的稳定与重塑。
如若转载,请注明出处:http://www.xueyulvyou.com/product/25.html
更新时间:2026-11-01 10:33:47